
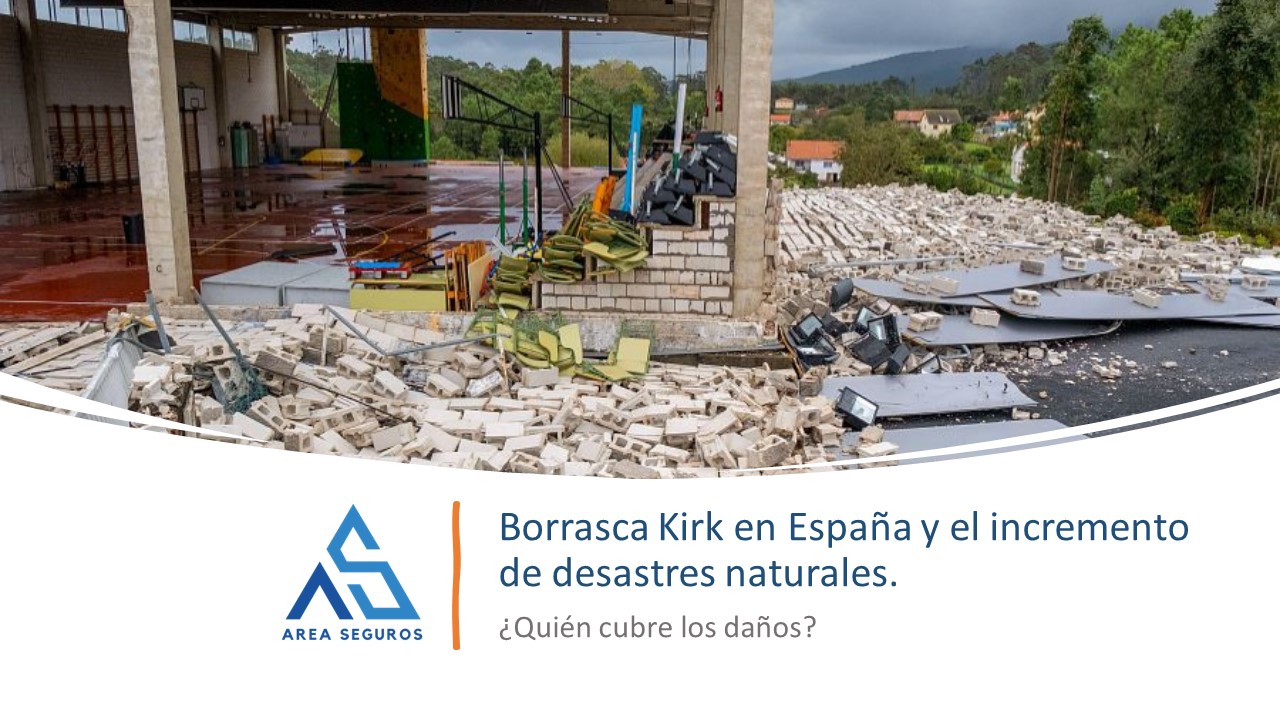
Borrasca Kirk en España y el incremento de desastres naturales: ¿Quién cubre los daños?
En los últimos años, España ha sido testigo de un aumento preocupante en la frecuencia e intensidad de los desastres naturales. La Borrasca Kirk es uno de los ejemplos más recientes, con vientos huracanados e intensas lluvias que han afectado diversas zonas de la península, causando importantes daños materiales en numerosas viviendas, comercios e industrias. Estos eventos climáticos extremos reflejan una tendencia global de incremento en fenómenos naturales destructivos.
A raíz de este panorama, resulta fundamental entender cómo los seguros responden ante estos desastres, cuándo entra en juego el Consorcio de Compensación de Seguros y por qué es crucial contar con una póliza de seguro para garantizar la cobertura en casos de fenómenos extraordinarios.
Qué eventos naturales cubre una póliza de seguro en España
En términos generales, las pólizas de seguro de hogar, comunidades, comercio y multirriesgo empresarial cubren principalmente daños causados por eventos que afectan a la estructura y bienes contenidos en ella, bajo ciertas condiciones y con limitaciones específicas para cada caso.
En lo que se refiere a los eventos naturales, en España este tipo de pólizas suelen cubrir daños ocasionados por fenómenos comunes como tormentas, granizo, vientos fuertes e inundaciones leves, aunque las garantías y los límites dependen del tipo de póliza contratada. Sin embargo, cuando hablamos de eventos naturales de mayor envergadura, estos no suelen estar cubiertos directamente por las aseguradoras privadas, sino que requieren la intervención del Consorcio de Compensación de Seguros, una entidad pública que cubre los daños ocasionados por eventos extraordinarios.
Eventos naturales comunes y extraordinarios
Inundaciones
Las inundaciones son uno de los eventos naturales más comunes, pero es importante distinguir entre diferentes tipos de inundaciones:
Inundaciones menores
Causadas por lluvias intensas o desbordamientos de ríos, siempre que no alcancen la categoría de desastre extraordinario. Estas pueden estar cubiertas por las aseguradoras privadas, dependiendo de los términos del seguro.
Inundaciones extraordinarias
Si se considera que la inundación es de gran magnitud, como ocurre con las crecidas excepcionales de ríos, mareas ciclónicas o lluvias torrenciales, el Consorcio de Compensación de Seguros será el encargado de asumir la cobertura.
Vientos fuertes y tempestades
La cobertura contra vientos fuertes suele incluirse en las pólizas de seguro, aunque hay un umbral de velocidad del viento que determina si el evento será cubierto por la aseguradora o si es necesario que intervenga el Consorcio. Por ejemplo:
Vientos normales
Las aseguradoras suelen cubrir los daños por vientos de hasta 135 km/h. Este tipo de daños puede incluir la caída de árboles o la rotura de ventanas.
Tempestades ciclónicas atípicas
Se refiere a fenómenos meteorológicos inusuales, con vientos que superan los 135 km/h. Estos eventos son considerados extraordinarios y son cubiertos por el Consorcio.
Granizo y nieve
Las tormentas de granizo o las nevadas fuertes también pueden estar cubiertas en una póliza de seguros. Sin embargo, si las tormentas de granizo o las nevadas son de magnitud extraordinaria, será el Consorcio el que intervenga en la cobertura de los daños. .
Terremotos
Los terremotos son un fenómeno natural poco común en España, pero este tipo de seguros puede cubrir los daños derivados de movimientos sísmicos menores. En caso de un terremoto de mayor magnitud, la cobertura estará en manos del Consorcio de Compensación de Seguros.
Maremotos
En caso de un maremoto, el Consorcio de Compensación de Seguros sería el encargado de indemnizar los daños sufridos.
Erupciones volcánicas
Las erupciones volcánicas, aunque poco frecuentes, también están contempladas dentro de los riesgos extraordinarios cubiertos por el Consorcio de Compensación de Seguros. Un claro ejemplo de este tipo de cobertura fue la erupción del volcán en la isla de La Palma, donde los daños a viviendas y bienes personales fueron indemnizados por el Consorcio.
Incendios forestales
Los incendios forestales pueden causar daños significativos, y si afectan directamente a una vivienda, comunidad, comercio o industria, este tipo de pólizas puede cubrir los daños. Sin embargo, en el caso de incendios extraordinarios que se propaguen a gran escala y destruyan viviendas y propiedades, el Consorcio podría hacerse cargo de la compensación, especialmente si la aseguradora no puede cubrir la magnitud de las pérdidas.
Caída de cuerpos siderales o aerolitos
Aunque raro, el impacto de cuerpos celestes como meteoritos o aerolitos también está contemplado como un evento natural extraordinario. En estos casos, la responsabilidad de la indemnización recae sobre el Consorcio.
¿Por qué es importante contar con una póliza de seguro para garantizar la cobertura en casos de fenómenos extraordinarios?
Como hemos mencionado anteriormente, el Consorcio de Compensación de Seguros es el encargado de cubrir los daños ocasionados por eventos extraordinarios, pero, para que esta entidad pública entre en juego, es indispensable que el afectado tenga una póliza de seguro contratada, ya que la cobertura del consorcio se financia mediante un pequeño recargo incluido en las pólizas de seguros de hogar, comunidades, comercio y multirriesgo empresarial.
Si ocurre un evento natural extraordinario y no tienes contratada una póliza de seguro, no podrás recibir indemnización por parte del Consorcio, ya que este organismo solo actúa de forma subsidiaria cuando los asegurados tienen una póliza activa que incluya ese recargo obligatorio.
¿Hay alguna excepción o alternativa?
Si no tienes contratada una póliza de seguro, las posibilidades de recibir una indemnización se reducen considerablemente. Las únicas vías alternativas de compensación podrían ser:
Ayudas gubernamentales
En ocasiones, el gobierno o las administraciones locales pueden establecer ayudas económicas o subvenciones para las personas afectadas por desastres naturales extraordinarios. Sin embargo, estas ayudas no están garantizadas y suelen ser limitadas tanto en alcance como en cantidad.
Fondos de emergencia o solidaridad
En situaciones excepcionales, como ha ocurrido en algunas catástrofes naturales recientes (por ejemplo, la erupción volcánica en La Palma), pueden activarse fondos de emergencia o solidaridad para asistir a las víctimas, pero no tienen la misma cobertura ni previsibilidad que una póliza de seguro.
Conclusión
El aumento en la frecuencia de desastres naturales como la Borrasca Kirk resalta la importancia de proteger nuestros bienes personales y patrimoniales. Contar con un seguro no solo protege contra eventualidades cotidianas, sino que es un requisito para que el Consorcio pueda cubrir los desastres naturales extraordinarios.